Azərbaycanda kredit kartları vasitəsilə verilən istehlak kreditləri üzrə orta faiz dərəcəsi 27 faizə çatıb. Bu isə kredit kartlarından istifadə edən vətəndaşların borclanma xərclərinin artması və maliyyə öhdəliklərinin daha diqqətlə idarə olunması məsələsini gündəmə gətirir.
Liberal İqtisadçılar Mərkəzinin sədri Akif Nəsirli açıqlamasında bildirib ki, kredit kartları üzrə faizlərin yüksək olmasının bir neçə əsas səbəbi var:
“Kredit kartları üzrə orta faiz dərəcəsinin 27 faizə çatmasının əsas səbəblərindən biri bu kreditlərin təminatsız olmasıdır. Bank borcalandan girov tələb etmədiyi üçün mümkün riskləri faiz dərəcəsində nəzərə alır. Bundan başqa, kredit kartları əsasən qısamüddətli istehlak ehtiyaclarını qarşılamaq üçün istifadə olunur və bankların bu məhsul üzrə əməliyyat, maliyyələşmə və borcun geri qaytarılmaması riskləri də mövcuddur. Kredit kartları üzrə faizlərə bazardakı rəqabət, bankların resurslarının dəyəri və müştərinin kredit tarixçəsi də təsir göstərir”.
İqtisadçı hesab edir ki, kredit kartlarının yaratdığı əsas risklərdən biri də vətəndaşların borclanmanı asan qəbul etməsi və gələcək gəlirlərini nəzərə almadan xərcləmələridir:
“Digər mühüm məqam odur ki, kredit kartları vətəndaşlara borc götürməyi asanlaşdırır. İnsanlar kartdakı vəsaiti öz pulları kimi qəbul edib gələcək gəlirlərini nəzərə almadan xərcləyə bilirlər. Nəticədə borcun yalnız minimum tələb olunan hissəsi ödənilir, qalan məbləğə isə faiz hesablanır. Bu zaman borc aylarla davam edə, hətta yeni kredit hesabına köhnə borcun ödənilməsi vəziyyəti yarana bilər”.
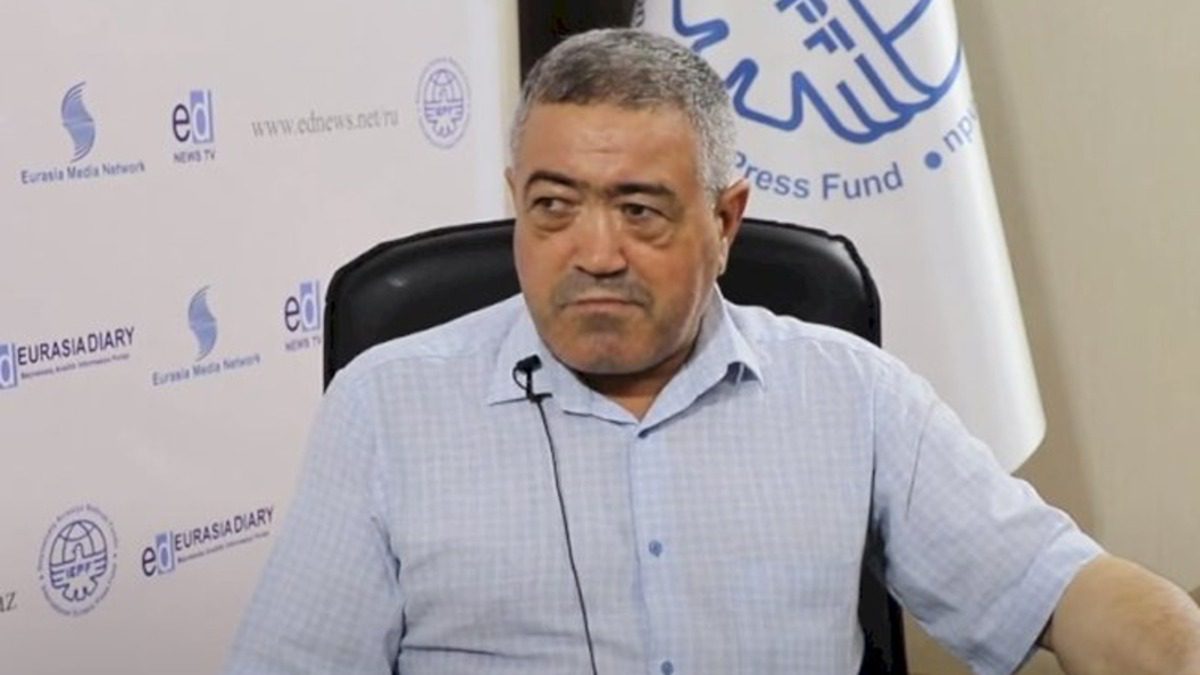
Akif Nəsirli vətəndaşların kredit kartlarından istifadə edərkən ilk növbədə güzəşt müddətinin şərtlərini diqqətlə öyrənməli olduğunu vurğulayıb:
“Borc tələsinə düşməmək üçün ilk növbədə kredit kartının faizsiz güzəşt müddətinin şərtlərini dəqiq öyrənmək lazımdır. Bu müddət adətən bütün əməliyyatlara şamil edilmir; nağd pul çıxarılması və bəzi köçürmələr üzrə dərhal faiz və komissiya tətbiq oluna bilər. Güzəşt müddətindən yararlanmaq üçün borcun hansı tarixədək və hansı məbləğdə ödənilməli olduğunu bilmək vacibdir”.
Ekspertin sözlərinə görə, yalnız minimum ödəniş etməklə kifayətlənmək də borcun uzun müddət davam etməsinə və əlavə faiz xərclərinin yaranmasına səbəb olur:
“İkincisi, yalnız minimum ödənişlə kifayətlənmək düzgün deyil. Bu, gecikmənin qarşısını alsa da, əsas borcun uzun müddət qalmasına və yekunda daha çox faiz ödənilməsinə səbəb ola bilər. Vətəndaş kredit kartından yalnız gəliri hesabına ödəyə biləcəyi məbləğdə istifadə etməli, aylıq büdcəsində borcun qaytarılmasına əvvəlcədən yer ayırmalıdır”.
Akif Nəsirli kredit kartı seçərkən müqavilə şərtlərinin də diqqətlə nəzərdən keçirilməsinin vacibliyini qeyd edib:
“Üçüncüsü, kredit müqaviləsində nominal faizlə yanaşı, komissiyalar, gecikmə şərtləri, nağdlaşdırma haqları və ümumi borclanma xərcinə diqqət yetirilməlidir. Kredit kartı gündəlik xərcləri qarşılamaq üçün daimi gəlir mənbəyi deyil, düzgün idarə olunmadıqda bahalı borclanma vasitəsidir. 27 faizlik illik faiz dərəcəsi şəraitində borcun uzun müddət ödənilməməsi vətəndaşın maliyyə yükünü əhəmiyyətli dərəcədə artıra bilər”./Qaynarinfo.az